序章
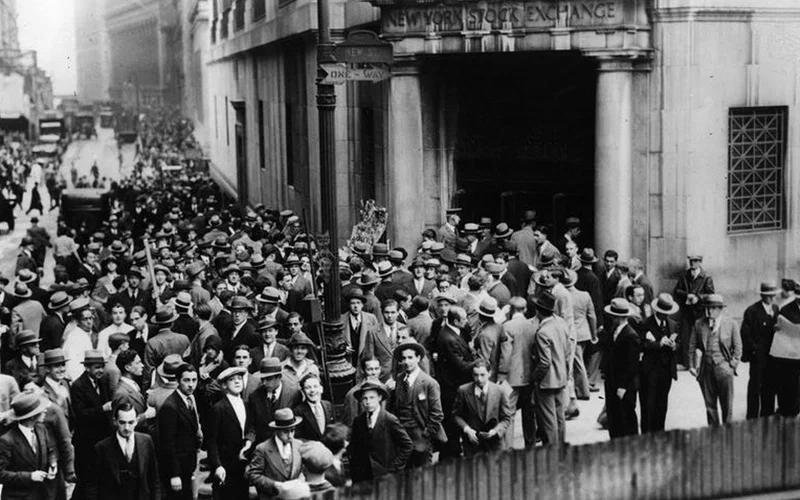
1929年10月的那一週,紐約的天氣並沒有什麼異常。華爾街的交易大廳裡,電話鈴聲、報價機的滴答聲與人群的腳步聲混在一起,和過去10年裡的每一個早晨沒有太大不同。不同的是,那幾天之後,美國人談論金錢的方式永遠改變了。不是因為某一天的跌幅特別大,而是因為人們忽然發現,自己一直相信的東西,原來是借來的。
我們今天回望1929年,很容易把它想成一場天災:股市崩了,銀行倒了,失業率升了,10年大蕭條來了。但把崩盤當成天災,恰恰是對它最不公平的理解。崩盤之前,美國經歷了整整一個10年的繁榮,汽車、收音機、電影與分期付款走進了尋常家庭,道瓊指數從1921年八月的大約64點,一路漲到1929年9月3日的381點,漲了將近六倍。在那個被稱為咆哮的20年代的尾聲,幾乎所有人都相信,美國已經找到了一條只上不下的路。崩盤不是從天上掉下來的,它是從這份相信裡長出來的。
風險從來不是一個抽象的數字,而是一種生活方式。當一個社會習慣了用借來的錢過日子,帳單遲早會來,只是沒有人知道它會在哪一天上門。
第一章繁榮的聲音
20年代的美國充滿聲音:爵士樂、電影、汽車,工廠越轉越快,分期付款讓冰箱、洗衣機走進中產家庭,一種先享受、後付款的生活方式悄悄成形。
股市成了這種生活方式最醒目的象徵,道瓊指數從1922年到1929年幾乎漲了五倍,教師、店員、計程車司機都開始談論股票。買股票不需要真的很有錢,因為有一種叫保證金交易的做法:只要拿出大約一成自備款,就可以買下整批股票,剩下的九成向券商借,股票本身就是抵押品。
拿1000美元買1萬美元的股票,股價漲一成,本金就翻了一倍。耶魯大學的經濟學家歐文·費雪在10月中旬公開表示,股價已經到達了一個看似永久的高原。這句話後來成了經濟史上最著名的誤判之一,但它之所以值得記住,不是因為費雪不夠聰明,而是因為在當時,幾乎整個社會都想相信這句話是真的。
繁榮底下藏著兩個不容易看見的裂縫。第一,許多股票的價格早已遠遠超過公司實際的獲利能力,人們買的不是公司未來的現金流,而是下一個買家願意出的價錢。第二,整個市場建立在借貸之上。根據紐約證券交易所的統計,券商借款在1929年10月1日達到大約85億美元的高峰,甚至超過當時美國市面上流通的全部貨幣。隔夜拆借的利率在九月一度升到8%到九,遠高於普通商業貸款的利率,這說明錢已經很緊了,但人們還在借。
第二章黑色星期四
真正的轉折發生在1929年10月23日星期三。那天收盤前一個小時,股價突然急跌,道瓊指數跌了4.6%,市場的氣氛一下子變了。隔天,10月24日星期四,開盤的鈴聲一響,賣單就像雪片一樣湧進來,報價機根本跟不上成交的速度,落後了好幾個小時,全國各地的投資人看著過時的報價,根本不知道自己的股票現在值多少錢。
那一天成交約1290萬股,創下單日紀錄。中午,幾位最有權勢的銀行家聚在華爾街二十三號摩根公司,商量如何穩住市場。他們派出了交易所副總裁理查·惠特尼,讓他走到交易大廳中央,用205美元一股的價錢,大手筆買進美國鋼鐵公司的股票,遠高於當時的市價。這個動作像一場精心安排的演出,目的是告訴所有人:大銀行家還在,有錢人還在買。
演出在當天確實起了作用。道瓊指數收盤只跌了6.38點,大約2%,報紙第二天寫著市場已經穩住,許多人鬆了一口氣,以為最壞的時刻已經過去。但這口氣鬆得太早了。惠特尼的那一筆買單,買到的是時間,不是信心。真正支撐市場的,從來不是幾個銀行家的錢,而是千千萬萬普通投資人相信明天會更好。當這份相信開始動搖,任何一筆托市的買單都只能撐住一天。
到了星期一,賣壓再次湧現,投資人寧可認賠出場,也不願再等下去。
第三章黑色星期一與星期二
10月28日星期一,道瓊指數下跌38.33點,跌幅12.82%,創下當時單日最大的跌幅。隔天,10月29日星期二,恐慌達到頂點。當天全天成交約1640萬股,又是一個維持了將近40年的成交量紀錄。道瓊指數再跌30.57點,跌幅11.73%,兩天合計跌了23.05%。從10月23日收盤到10月29日收盤,短短四個交易日,道瓊指數跌了大約1/4。
這兩天的殺傷力在於連鎖反應:股價跌到一定程度,券商打電話追繳保證金,補不出錢的人只能看著股票在最低點被強制賣掉,而被迫的賣單又把股價壓得更低,觸發下一批追繳。
許多人在那幾天裡失去了一生的積蓄。但與後世流傳的畫面不同,崩盤並沒有引發大規模的投資人跳樓潮,這個說法多半是後人誇大的都市傳說。真正值得記住的,是那些要在接下來的10年裡逐步償還債務、重新找工作的人。
從1929年九月的高點到1932年中的谷底,道瓊指數下跌超過八成,跌到41點左右。這個高點要等到1954年才重新回到,也就是說,一個在1929年高點買進股票、抱著不放的人,要等25年才解套。這25年裡,美國經歷了整個大蕭條,世界也經歷了第二次世界大戰。數字的背後,是一整代人的青春。

第四章崩盤之後的生活
股市崩盤本身並不是大蕭條的全部原因,但它是最醒目的引爆點。崩盤摧毀了消費與投資的信心,企業不敢擴張,家庭不敢花錢,銀行不敢放款,經濟的齒輪一個接一個停下來。到了大蕭條最深的1933年,美國失業率達到大約25%,也就是每四個勞動者就有一個沒有工作,失業人數約一千五百萬。工業生產從高峰跌了將近47%,實質經濟活動萎縮約1/3,物價整體下跌超過1/4,貨幣供給收縮了三成以上。
銀行的倒閉潮更直接地打中普通人。在存款保險制度建立之前,銀行倒閉意味著存戶的錢就這樣沒了。1929年到1933年之間,近1萬家銀行停止營業,約每三家就倒一家。許多銀行把存款拿去投資股票或借給炒股的人,股價一崩,貸款收不回來,銀行也就垮了,擠兌更能壓垮原本還撐得住的銀行。
城市裡出現了排隊領麵包的長龍,鄉村裡的農民看著穀物價格跌到連運費都不夠,索性把牛奶倒掉。許多家庭搬進了用廢木料與鐵皮搭成的棚戶區,被稱為胡佛村,名字裡帶著對當時總統胡佛的諷刺。傅利曼與施瓦茨在1963年的研究裡指出,貨幣供給的收縮把一場嚴重衰退變成了歷史性災難,稱之為大收縮。
但大蕭條也逼著美國人重新思考,市場與政府之間應該是什麼關係。富蘭克林·羅斯福在1933年3月4日就任總統,隨即宣布全國銀行休假,並在3月9日推動緊急銀行法,讓財政部檢查銀行體質,只有健全的銀行才能重新開門。同年六月,國會通過格拉斯—斯蒂格爾法,把商業銀行與投資銀行分開,同時創立聯邦存款保險公司,一開始為每位存戶的存款提供最高2500美元的保障,從此存戶不必再因為害怕銀行倒閉而擠兌。1933年通過的證券法要求公司誠實揭露財務資訊,1934年的證券交易法則創立了美國證券交易委員會,負責監管市場、打擊內線交易與操縱行為,聯邦準備理事會也獲得了設定保證金成數的權力,借錢炒股從此有了上限。
這些改革並沒有立刻讓經濟復甦,但它們改變了遊戲規則:從此以後,存款有了保險,市場有了監管,借錢炒股有了上限。
終章
1929年留給後人最重要的一課,不是不要買股票,而是不要用借來的錢,假裝自己很有錢。保證金交易最危險的地方,不在於它會讓你賠錢,而在於它會讓你在賠錢的時候,連選擇的權利都沒有。股價跌一成,你的本金就沒了;再跌下去,你欠的錢還在,股票卻被別人替你賣掉了。這種不對稱,才是槓桿真正的代價。許多人在崩盤之後才明白,風險不是股價會不會跌,而是股價跌的時候,你有沒有能力等它漲回來。
另一課是關於信心的。信心一旦失去,要用10年才能重建。費雪的那句高原論之所以成為笑柄,是因為他說出了當時所有人都想聽的話。市場最危險的時刻,往往不是人人悲觀的時候,而是人人覺得悲觀是不可能的時候。當所有人都相信只會漲,市場就已經沒有買家了,只剩下等著賣出的人。
保證金、槓桿、追漲、害怕錯過,這些詞換了名字還在,只是從華爾街的交易大廳搬到了手機螢幕上。在市場好的時候,不妨問自己:如果明天跌兩成,我還睡得著嗎?如果答案是否定的,那麼今天的部位就已經太大了。敬畏風險不是膽小,而是承認一個簡單的事實:市場可以比你更有耐心,也更殘酷。學會敬畏,是崩盤之後一代美國人用10年才學會的事。
尚無答案的問題
誠實起見,以下兩件事至今沒有定論,本篇不假裝知道:
- 崩盤在大蕭條裡到底佔了多大分量?內文只說崩盤「並不是大蕭條的全部原因,但它是最醒目的引爆點」,崩盤之外還有哪些原因、各自的權重如何,至今沒有定論。
- 貨幣供給的收縮是不是把衰退變成災難的關鍵?傅利曼與施瓦茨在1963年的研究裡指出,貨幣供給的收縮把一場嚴重衰退變成了歷史性災難,本篇引述此說,但未斷言它是唯一解釋。